

Anticipo del Impuesto a la Renta en Ecuador | lo que dice la normativa vigente en 2026

Si tu empresa o actividad económica está evaluando si debe pagar el Anticipo del Impuesto a la Renta, es importante aclarar algo: desde la reforma de diciembre de 2019 (Ley s/n, R.O. 111-S), este anticipo dejó de ser obligatorio y es voluntario. No existen “primera y segunda cuota” fijas en julio y septiembre según el noveno dígito del RUC —ese esquema corresponde al régimen anterior a 2019, ya derogado.
¿Qué es el Anticipo del Impuesto a la Renta?
Es un valor que el contribuyente puede pagar por adelantado al SRI, a cuenta del Impuesto a la Renta que se liquidará el siguiente año fiscal. Su base legal es el Art. 41 de la Ley de Régimen Tributario Interno (LRTI), sustituido por el Art. 20 de la Ley s/n, R.O. 111-S, del 31 de diciembre de 2019, y su reglamento (Art. 77 y 77.1).
Textualmente, la norma vigente establece: “El pago del impuesto podrá anticiparse de forma voluntaria, y será equivalente al cincuenta por ciento (50%) del impuesto a la renta causado del ejercicio fiscal anterior, menos las retenciones en la fuente efectuadas en dicho ejercicio fiscal.”
¿Quiénes pueden pagar el anticipo del Impuesto a la renta?
No es una obligación segmentada por tipo de contribuyente con fórmulas distintas (como en el régimen antiguo). Cualquier sujeto pasivo del Impuesto a la Renta puede optar por anticiparlo, hasta el 50% del impuesto causado en el ejercicio anterior, menos las retenciones ya practicadas.
¿Cuándo se paga?
No hay cuotas fijas en julio y septiembre. El anticipo voluntario puede pagarse:
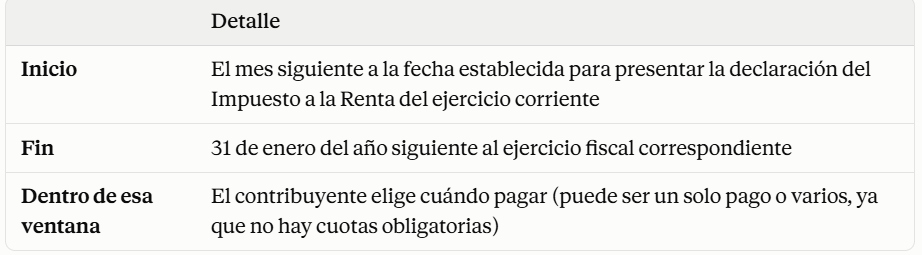
- Desde: el mes siguiente al establecido para la presentación de la declaración original del Impuesto a la Renta del ejercicio corriente.
- Hasta: el 31 de enero del año siguiente al ejercicio fiscal correspondiente (plazo ampliado; originalmente vencía el 31 de diciembre, pero el SRI reformó el Art. 77 del Reglamento para extenderlo).
¿Cómo y dónde se paga?
Se declara mediante el Formulario 106 (Formulario Múltiple de Pagos), a través del portal SRI en Línea (sri.gob.ec), usando el usuario y clave del contribuyente.
¿Qué pasa si no se paga?
Al ser voluntario, la falta de pago no genera multas, intereses en contra ni procesos de cobro coactivo. Es decisión del contribuyente pagarlo o no. Lo que sí ocurre es que quien paga el anticipo genera intereses a su favor (según el Art. 77.1 del Reglamento), que se usan como crédito tributario adicional al momento de liquidar el Impuesto a la Renta del ejercicio. Si quedan valores no compensados, pueden usarse en ejercicios posteriores dentro de un plazo de 3 años desde la fecha de exigibilidad de la declaración.
Ventana de pago del anticipo voluntario
¿Necesitas ayuda para decidir si tu empresa le conviene pagarlo?
En Russell Bedford Ecuador contamos con un equipo de asesoría tributaria que te ayuda a evaluar si el anticipo voluntario te conviene, calcular el monto óptimo y planificar tu carga fiscal de forma eficiente.

